
Есть новость, которая выглядит скучно ровно до тех пор, пока не понимаешь, что она касается лично вас.
«Банк Японии повысил ключевую ставку до 1%».
Звучит как строчка из телеграм-канала, который читают три трейдера и один их кот.
На деле это первая ставка такого уровня в Японии за 31 год.
И это не просто цифра в отчёте центробанка.
Это момент, когда становится видно, кто все эти годы зарабатывал, а кто просто удачно занимал.
Годами можно жить на условиях, которые кажутся вечными: дешёвые деньги, дешёвая логистика, предсказуемые правила игры, склад, который просто есть.
А потом условия меняются — часто не по вашей вине — и выясняется, что собственной подушки не было никогда. Была чужая, и на ней просто разрешали посидеть.
О чём эта статья
Эта статья о том, как маленькая страна с почти нулевой ставкой тридцать лет кормила дешёвыми деньгами весь мир.
О том, что случилось в августе 2024-го, когда эта схема впервые дала трещину.
О том, почему повышение до 1% в 2026-м — не финал истории, а новый раунд той же нервной игры.
И о том, при чём тут склады Wildberries, которые горят этим летом в паре тысяч километров от Токио.
Спойлер: при том же самом. Только вместо иены — чужая инфраструктура. И там, и там кто-то однажды проверяет, что было под подушкой, — и не все проверку проходят.
Коротко: откуда вообще взялся керри-трейд
После краха «пузыря» на рубеже 80-х и 90-х экономика Японии легла — и центробанк ответил единственным доступным способом: обнулил ставку, потом увёл её ниже нуля и держал там дольше, чем живут иные стартапы и браки.
Для японской экономики это было лечение. Для остального мира — бесплатный шведский стол: если где-то можно занять почти даром, обязательно найдутся желающие занять много и понести эти деньги туда, где их можно пристроить дороже.
Схема простая до обидного: берёшь кредит в иенах почти под ноль, меняешь на доллары, вкладываешь там, где ставка выше, а разницу — «спред» — кладёшь себе. Пока разница большая, всё работает как часы. Проблема одна: конструкция стоит не на прибыли, а на разнице. А разница — вещь временная.
Август 2024-го и то, что происходит сейчас
Это уже проверяли на прочность. 5 августа 2024 года Банк Японии поднял ставку всего до 0,25% — и Nikkei рухнул на 12,4% за день, худший обвал за 37 лет. Инвесторы синхронно закрывали йеновые позиции, и за три недели с мировых рынков испарилось около 6,4 триллиона долларов капитализации.
В июне 2026-го ставку подняли ещё раз — до 1%, максимума с 1995 года. Иена всё равно у сорокалетнего минимума, но спред к доллару (там ставка держится у 3,5–3,75%) пока достаточно широкий, чтобы схема продолжала работать. Экономисты в опросе Reuters ждут 1,25% уже к концу года.
Каждый такой шаг — это сужающийся спред. А когда триллионы долларов, занятые почти бесплатно, разом решают вернуться домой, падают не только японские акции: вслед тянет технологические компании США, крипту и вообще всё, что стояло на чужих, занятых деньгах, а не на своих. И падает это обычно рывком, а не постепенно.
При чём тут маркетинг: тот же сюжет, только без иены
А вот здесь я перестаю быть человеком, читающим Bloomberg, и включаю профессиональную деформацию.
Потому что керри-трейд — это, по сути, история не про иену.
Это история про то, что происходит с любой стратегией, построенной на чужом дешёвом ресурсе вместо собственной ценности.
И у меня есть пример посвежее, чем Bloomberg, — прямо из ленты этой недели.
Раньше маркетологи любили красивую метафору: бизнес — это отношения с покупателем. Ухаживание, доверие, обязательства, всё как положено.
Оказалось, у бизнеса есть ещё и отношения с инфраструктурой. И там тоже стоит читать мелкий шрифт до того, как он вам понадобится, а не после.
Что случилось
С ночи на 18 июля 2026 года украинские дроны методично бьют по складам Wildberries. Сначала Электросталь и Котовск. Через несколько дней — Краснодар и Невинномысск. Дальше — Ставрополье, Воронежская и Ленинградская области, Крым. К 3 августа под ударом оказались не менее 18 складов.
По последним оценкам, повреждено от 17 до 22% всей складской инфраструктуры компании — это в абсолютных цифрах порядка 900 тысяч–1,15 млн квадратных метров из 5,2 млн общей площади.
Для сравнения: в первые дни после атак на Электросталь и Котовск речь шла примерно о 10% потерь. Спустя две недели цифра выросла вдвое. Это тоже часть сюжета — подобные истории редко останавливаются там, где их впервые заметили.
Для тысяч продавцов это не строчка в новостях. Это одновременно потеря товара, потеря склада и потеря канала сбыта. Forbes оценивает совокупный ущерб продавцов в 215–280 миллиардов рублей.
А дальше — самое интересное: мелкий шрифт
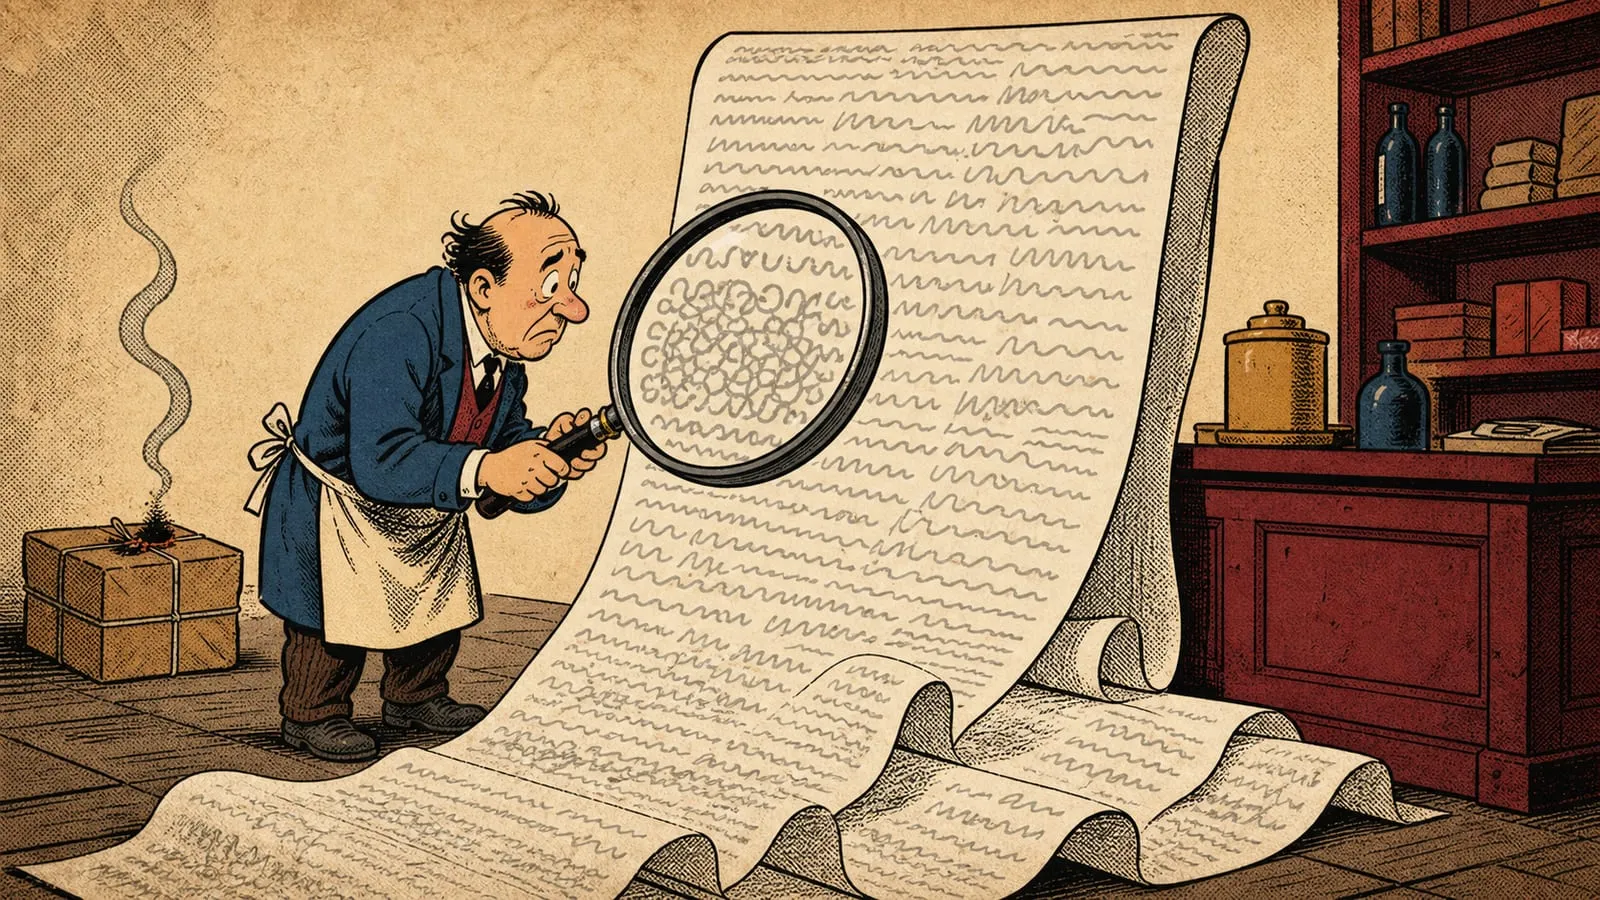
Иллюстрация создана с помощью нейросети по авторскому заданию.
С 7 июля 2026 года — за считаные дни до первых ударов, будто кто-то заранее готовился к неприятному разговору — Wildberries обновил оферту и прописал, что последствия атак дронов и военной техники теперь считаются форс-мажором.
Формулировка скучная, юридическая, никого не должна была насторожить. А по факту это была такая же тихая смена условий, как когда центробанк объявляет о повышении ставки в пресс-релизе на три абзаца, где само число находится где-то в середине, между вводными словами.
А по форс-мажору площадка освобождена от обязанности возмещать утраченный товар — именно там, где компенсация продавцу нужна больше всего.
К концу июля площадка выплатила пострадавшим продавцам немногим более 40 миллионов рублей — при ущербе, который считают уже сотнями миллиардов. Арифметика примерно как у человека, который разбил вам машину и в качестве компенсации предложил освежитель воздуха. По разным оценкам, реальные выплаты покрывают от полутора до максимум 15% стоимости сгоревшего товара.
Глава Wildberries Татьяна Ким заявила, что выплаты «в любом случае будут», но точный размер и порядок компенсаций на момент этой статьи так и не назвали. Формулировка тёплая, человеческая, почти материнская. Только продавцу от неё, к сожалению, не легче: на «в любом случае будут» склад заново не построишь.
Параллельно, тоже с 7 июля 2026 года, площадка подняла комиссии для части продавцов — рост от 5 до 20 процентных пунктов в зависимости от модели работы, а стоимость перевозки товара между складами для части категорий выросла в шесть раз. Официальное объяснение — подорожавшие топливо и логистика. То есть в один месяц продавцу сказали одновременно: «Мы вам должны, но пока не знаем сколько» и «Кстати, теперь вы должны нам больше».
У продавцов, чьи расходы на логистику, хранение, рекламу и возвраты и так съедали 50–70% выручки, всё это наложилось в один месяц: физическая потеря товара, неопределённость с компенсацией и рост тарифов на то, что вообще осталось работать.
Что это, если не тот же самый принцип, что с иеной?
Лёгкие примеры для тех, кто не хочет пересчитывать проценты
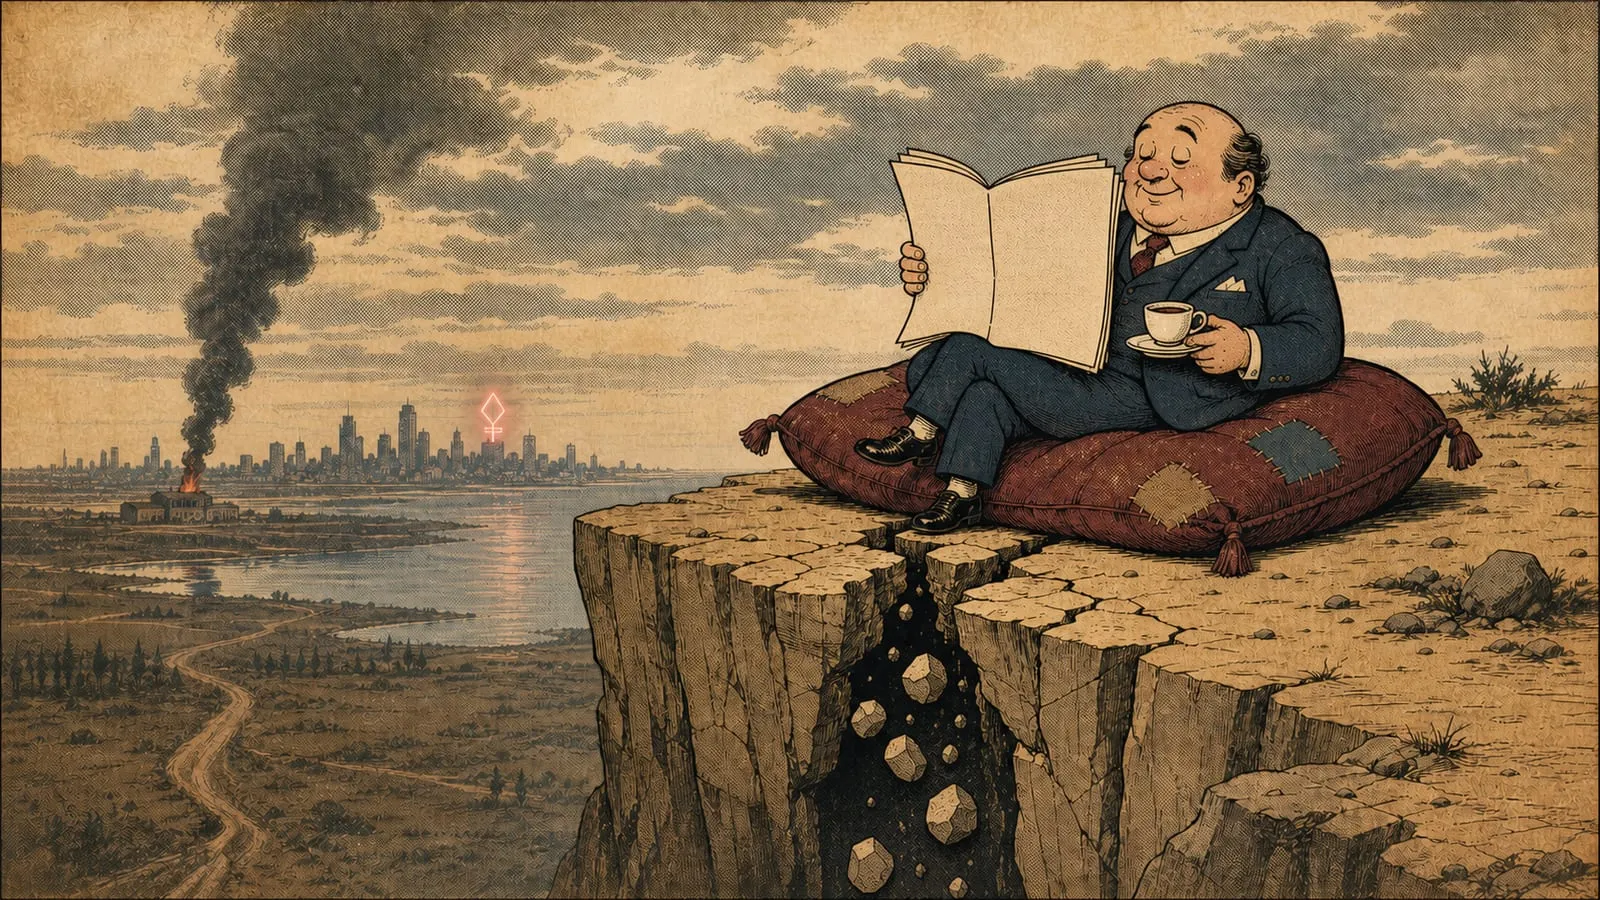
Иллюстрация создана с помощью нейросети по авторскому заданию.
Продавец, который годами держался на дешёвой логистике площадки, — это немного жилец единственной квартиры, где хозяин имеет право раз в полгода поднять аренду вдвое, поменять замок и оставить у двери записку «форс-мажор, не обижайтесь».
Или человек, который несколько лет прожил красиво на кредитке с нулевым процентом на первый год. Пока льготный период идёт, вы чувствуете себя финансовым гением, рассказываете друзьям про «грамотное управление капиталом». Когда период заканчивается, выясняется, что вы просто были должником с хорошим настроением.
Или ресторан, который вырос на скидках агрегатора доставки. Пока приложение платит за часть каждого заказа из своего бюджета — у входа очередь, а хозяин думает, что дело в кухне. Как только агрегатор решает, что хватит благотворительности, выясняется: без скидки этот суп никто не заказывает.
Или блогер, который вырос на органическом охвате в соцсети, искренне считая эту аудиторию своей. Потом меняется алгоритм — и внезапно оказывается, что аудитория была не его. Она была одолжена платформой на условиях, которые никто и не думал озвучивать вслух.
Во всех случаях сюжет один: пока чужая инфраструктура щедра, кажется, что это твоя заслуга. Как только она меняет правила — а она рано или поздно их меняет, — выясняется, кто действительно строил бизнес, а кто просто удачно квартировал.
Что делают продавцы, пока площадка считает форс-мажор
Иллюстрация создана с помощью нейросети по авторскому заданию.
Ждать молча «мы разберёмся» продавцы не стали. По сообщениям СМИ, сотни продавцов Wildberries и Ozon уже подали претензии за задержанные выплаты и готовят коллективный иск — площадки отказались добровольно закрывать долги.
Пришлось вмешаться ФАС. Обеим площадкам выписали предупреждения, и в конце июля Wildberries и Ozon отчитались об исполнении — синхронизировали сроки выплат продавцам. То есть антимонопольному регулятору пришлось буквально напомнить многомиллиардному бизнесу, что деньги продавцам всё-таки нужно платить вовремя. Примерно как участковый напоминает соседу, что музыку после одиннадцати стоит убавить, даже если сосед считает себя творческой личностью.
А ещё рынок уже успел оценить эту историю в деньгах — причём честнее, чем сами площадки. На Ozon страховка от последствий атак дронов подорожала в 3,3 раза буквально за месяц.
Вот это, по сути, и есть настоящий спред в чистом виде. Страховщики, в отличие от площадок, форс-мажором не прикрываются — они просто посчитали, сколько теперь реально стоит риск держать товар на чужом складе, и выставили счёт. Без пресс-релизов, без «в любом случае разберёмся». Ирония в том, что самой честной инстанцией в этой истории оказались страховые компании — люди, которых обычно последними подозревают в сентиментальности.
Что в итоге
Годами продавцы строили бизнес на условиях, которые казались вечными: недорогая логистика площадки, предсказуемая комиссия, склад, который просто есть и просто работает.
Условия изменились разом, не по вине самого продавца — и оказалось, что у части бизнеса не было собственной устойчивости. Была чужая инфраструктура и чужие цены, которые никто не обещал навсегда.
В керри-трейде это называется исчезающим спредом.
На маркетплейсе — исчезающей подушкой, на которой все спокойно сидели, пока никто не проверял, что под ней.
Разница в том, что профессиональный керри-трейдер хотя бы понимает, чем рискует, когда занимает в чужой валюте. У него есть хеджирование, лимиты, стоп-лоссы и человек, который следит за новостями из Токио в три часа ночи.
А продавец на маркетплейсе чаще всего узнаёт о своей зависимости от чужой инфраструктуры только в тот момент, когда эта инфраструктура в буквальном смысле горит.
Финал
Банк Японии продолжит поднимать ставку. Не потому что хочет всем насолить, а потому что тридцать лет почти бесплатных денег — это не норма, а очень долгая пауза.
Пауза заканчивается. Что в Токио, что на складе в Электростали.
И каждый, кто построил бизнес на предположении, что чужие дешёвые условия — ставка, логистика, комиссия, склад — будут длиться вечно, рано или поздно получает звонок с рынка.
Вопрос не в том, наступит ли этот момент.
Вопрос в том, будет ли у вас к этому моменту собственная устойчивость — или только чужая инфраструктура, на которую вы молчаливо рассчитывали.
А ваш бизнес держится на собственной ценности — или на чужой инфраструктуре, которую вы просто ещё не успели проверить на прочность?

