
Посчитайте, сколько на самом деле стоит ваша зависимость от маркетплейса. Не в процентах комиссии — в рублях за месяц, которые вы платите просто за то, чтобы не строить ничего своего. Обычно цифра оказывается больше, чем стоило бы содержание небольшого собственного отдела продаж. Мы стабильно недооцениваем цену удобства и переоцениваем цену самостоятельности — ровно до того момента, пока удобство не начинает выставлять счёт.
Запомните эту цифру. Дальше будет доставка в десять дней и комиссия в треть выручки — а в конце я попрошу вас посчитать ещё раз.
А теперь к иене.
Мы остановились на том, что керри-трейд — это никогда не история про одну конкретную валюту.
Это история про то, что происходит с любой стратегией, построенной на чужом дешёвом ресурсе вместо собственной устойчивости. Иена просто оказалась самым наглядным примером. Wildberries — самым свежим и самым дымным.
И дальше по сюжету напрашивается логичный поворот, который все обсуждают вполголоса, будто громкий разговор может сглазить: раз у одного игрока горят склады, а в оферте внезапно завёлся форс-мажор специально под атаки дронов, значит, у второго появляется шанс. Ozon как последний оставшийся в живых. Дуополия, которая тихо, без объявления войны, превращается в монополию.
Красивая версия. Прямо готовый заголовок для вечерних новостей.
Проблема в том, что она почти полностью неправда. А та часть, которая правда, — не про то, о чём вы подумали.
Арифметика консолидации: 45 на 32, и это ещё без учёта дронов
По оценке аналитической компании Eiler, к концу 2026 года совокупная доля Wildberries и Ozon на рынке онлайн-торговли России дойдёт до 77%: 45% у Wildberries, 32% у Ozon. Рост есть, но вдвое медленнее, чем годом раньше, — 5 процентных пунктов против прошлогодних 11.
Рынок, если по-простому, уже почти доели. Тарелка чистая, а желающих подлить добавки становится всё меньше.
На этом фоне логично спросить: не рвануло ли покупателей к Ozon после первых же новостей про атаки на склады WB? Спросили — и получили на редкость дружный, скучный ответ: нет, не рвануло. Директор Центра проектной деятельности РГГУ Михаил Болдырев говорит прямым текстом — массового исхода не наблюдается, продажи по ключевым категориям почти не сдвинулись. Основательница агентства «Теплица» Александра Бойкова вторит слово в слово: покупатель выбирает не складскую инфраструктуру, а привычное приложение, цену и скорость доставки. Даже если склад горит буквально, а не метафорически.
Оказывается, потребительская привычка — это не позиция на бирже. Она не переоценивается по факту новости. Она переоценивается медленно, со скрипом, примерно как отношение к бывшему после того, как он «просто заехал за вещами».
Значит, монополии не будет? Придержите фейерверки.
Окно открыто. Просто в него лезут не покупатели, а продавцы — причём бегом
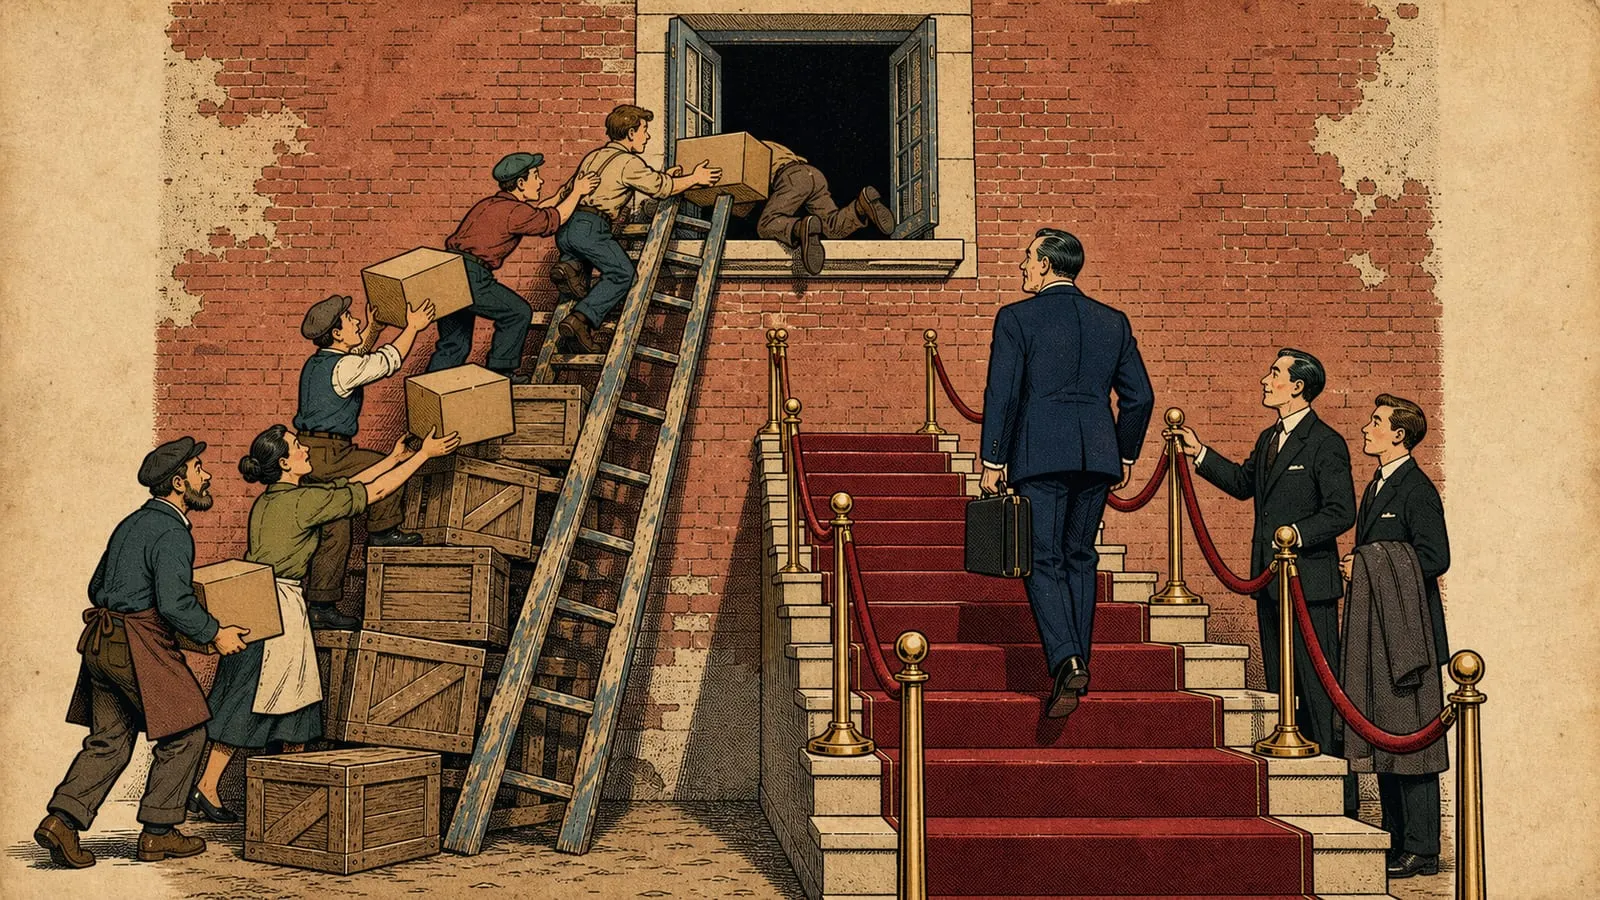
Иллюстрация создана с помощью нейросети по авторскому заданию.
Пока покупатели демонстрируют чудеса верности, продавцы времени не теряют.
Те же эксперты в один голос: главный удар приняли именно селлеры. Они уже раскладывают товар по нескольким складам, разводят продажи между площадками и — вот это по-настоящему красноречивый штрих — массово начали страховаться. Страховка от атак дронов на Ozon подорожала в 3,3 раза. Не потому, что страховщики решили заработать на трагедии. Потому что риск наконец оценили честно, вместо того чтобы делать вид, будто склад — это вечная данность, как гравитация.
Аналитики так прямо это и называют: «окно возможностей для Ozon». Не потому, что покупатель массово переобулся. А потому, что если Ozon сумеет дольше остальных держать стабильную логистику и товар в наличии, часть продавцов и остатков перетечёт к нему сама — тихо, без даты, без пресс-релиза «мы захватили рынок».
Это тоже консолидация. Просто без залпа салюта, который все себе навоображали.
Здесь заканчивается нейтральный пересказ отчёта — и начинается человек, который не умеет просто читать новости, не пересчитывая их в упущенную маржу. Даже если Ozon получит эту долю целиком, для продавца это не хорошая новость и не плохая. Это никакая новость. Потому что вы просто переезжаете со съёмной квартиры, где хозяин внезапно поменял замок, в другую съёмную квартиру — с тем же самым хозяином через одно рукопожатие. Инфраструктура снова чужая. Риски снова чужие. Просто логотип на двери синий вместо фиолетового.
Вся разница между «сидеть на одной площадке» и «сидеть на другой площадке» — это разница между двумя видами арендованной уверенности. Ни то ни другое не является вашей собственной.
Почему скидкой больше не убить опт
У маркетплейсов долго было одно универсальное оружие против любого альтернативного канала продаж: цена. Хочешь продавать оптом, напрямую, через свой сайт с человеческим лицом? Пожалуйста, а мы пока продавим твою же аудиторию скидкой в 30%, потому что у нас объём, логистика и инвесторы, готовые кредитовать рост ещё лет пять без вопросов.
Это оружие сейчас разряжается — причём не потому, что кто-то отобрал патроны. Владельцы сами их извели.
Комиссии Wildberries выросли с 24,5–33% до 25–35%. У Ozon — с 13–23% до 15–25%. Это не разовая корректировка «в связи с курсом доллара», это устойчивый тренд: площадкам нужно закрывать растущие расходы на логистику, персонал и — сюрприз — страхование от военных рисков, которое ещё год назад не значилось ни в одной финансовой модели. За последний год маркетплейсы потеряли до 24–25% активных продавцов. По прогнозам на 2026–2028 годы уйдёт ещё не менее 20% — свыше 60 тысяч предпринимателей, для которых экономика просто перестала сходиться.
Когда комиссия подбирается к трети выручки, демпинговать против опта физически нечем. Это как пытаться устроить распродажу, предварительно раздав всю кассу на охрану склада.
Раньше маркетплейс мог жечь маржу ради доли рынка десятилетиями — инвесторы аплодировали. Сейчас маржи не хватает даже на то, чтобы склад просто не сгорел.
Доставка: козырь, который тоже как-то незаметно спалили
Иллюстрация создана с помощью нейросети по авторскому заданию.
Второй столп, на котором маркетплейсы строили превосходство над оптом и прямыми продажами, — скорость. Смысл ждать поставку по контракту две недели, если можно оформить заказ и получить его завтра утром вместе с кофе?
Этот козырь тоже посыпался, причём у обоих игроков одновременно, что даже как-то по-своему трогательно — редкий случай синхронного падения конкурентов. По данным The Moscow Times, после серии ударов по складам WB в июле-августе 2026 года доставка, которая раньше занимала в среднем два-четыре дня, растянулась до десяти. Цены в корзинах покупателей за неделю подскочили на 10–30%, местами до 35% — не потому, что подорожал сам товар, а потому, что Wildberries разом отменил почти все скидки за свой счёт: деньги на дешёвые промо кончились, их забрали восстановление логистики и компенсации за сгоревшие склады. И вот здесь самое интересное: Ozon, чьи склады эти атаки вообще не задели, синхронно урезал собственные скидки следом за конкурентом. Просто потому что мог. Классический пример того, как «низкая цена» всё это время держалась не на эффективности, а на рекламном бюджете, который в любой момент можно выключить.
Это уже не «завтра». Это уже почти горизонт нормальной оптовой поставки под заказ — только без возможности написать менеджеру и услышать человеческое «извините, задержка, но мы предупредили заранее».
Когда единственное реальное преимущество маркетплейса перед прямым каналом продаж — скорость — начинает измеряться неделями, а не часами, вопрос «а зачем нам вообще быть заложниками одной площадки» перестаёт быть риторическим и превращается в рабочий.
Похожий сюжет уже разыгрывался. Просто в других декорациях
Иллюстрация создана с помощью нейросети по авторскому заданию.
Мы не первые, кто проходит через это. Просто раньше это называлось не «маркетплейс», а как-то иначе.
США. Nike в 2019 году демонстративно хлопнул дверью Amazon — надоело делить полку с перекупщиками и не контролировать, как выглядит бренд рядом с китайской подделкой за три доллара. Компания шесть лет строила прямые продажи и вернулась на Amazon только в 2025-м — но уже не как единственный канал, а как одна из точек в куда более широкой оптовой и розничной сети. Бренд Vuori вышел на прибыльность именно благодаря оптовым партнёрствам, а не вопреки им — аналитики американского ритейла формулируют это на редкость без иллюзий: «никто не устраняет посредника, вы просто сами становитесь посредником, и это тоже стоит денег».
Индия. Amazon и Flipkart вложили в индийский рынок 24 миллиарда долларов, продавили ценой и захватили 80% онлайн-ритейла. А потом уткнулись в стену по имени kirana — миллионы крошечных семейных лавочек, которые до сих пор держат 65% продуктового ритейла страны. Секрет не в патриотизме покупателей. Секрет банальнее: сосед-лавочник даёт в долг до зарплаты, а платформа — нет. У платформы нет инструмента конкурировать с доверием, которое строилось не рекламным бюджетом, а тридцатью годами «отдашь потом». Flipkart в итоге сдался и сам построил B2B-платформу для кираны вместо того, чтобы пытаться их додавить — Flipkart Wholesale. То есть крупнейший маркетплейс страны в итоге пошёл строить инфраструктуру для опта, а не наоборот.
Европа. У Zalando вообще две параллельные модели, и это само по себе показательно. Одна называется прямо и честно — Wholesale: площадка покупает товар у бренда оптом и дальше сама решает, что с ним делать, как раньше делали обычные универмаги. На неё до сих пор приходится больше трети оборота компании. А вторая — Partner Program: бренд сам держит цену, остатки, логистику и карточку товара, просто получает доступ к 60 миллионам покупателей через чужую витрину. Zalando не по доброте душевной придумала второй вариант. Просто бренды, у которых была сила торговаться, отказывались отдавать контроль полностью — и площадке оказалось выгоднее оставить им это право, чем потерять их совсем.
Китай. Рынок Иу — крупнейший оптовый рынок мелкого опта в мире — не лёг под каток Taobao и Alibaba. Он оцифровал сам себя в отдельную B2B-платформу, которая работает параллельно розничным маркетплейсам, а не вместо них. Выжил не тот, кто спрятался от онлайна, а тот, кто перестал зависеть от одной чужой витрины.
Общий знаменатель у всех четырёх историй один: побеждает не тот, кто выбрал между маркетплейсом и своим каналом. Побеждает тот, кто вовремя перестал делать этот выбор.
Что конкретно делать, пока окно ещё открыто
Здесь я обычно жду наводящего вопроса в комментариях «ну хорошо, а что конкретно», поэтому в этот раз отвечу заранее, чтобы вы не тратили время на набор текста.
Если вы производите или закупаете товар и продаёте его в основном через маркетплейс — соберите отдельный опт-прайс с понятными условиями: минимальная партия, цена за объём, отсрочка платежа хотя бы на 14–30 дней для проверенных партнёров. Это именно то, чего маркетплейс никогда не даст ни вам, ни вашему покупателю, — а кираны в Индии годами держат рынок ровно на этом. Разошлите прайс тем самым региональным магазинам, которые сейчас закупаются у вас же, только окольным путём через площадку и с её комиссией внутри цены.
Заведите юрлицо-контрагента, с которым удобно работать B2B-клиенту. Розничный магазин или дистрибьютор не будет закупаться у самозанятого без НДС и нормального договора — даже если товар отличный. Это не бюрократия ради бюрократии, это входной билет в разговор с более крупным покупателем.
Постройте свой сайт не как визитку, а как рабочий канал продаж — с ценами, с формой заказа, с оплатой в два клика, а не в пятнадцать. Не обязательно сразу конкурировать с маркетплейсом по трафику. Достаточно, чтобы у вашей текущей аудитории — той, что уже вам доверяет, — было куда прийти напрямую, без комиссии в 35% внутри цены.
Разложите товар физически не в одну точку. Не обязательно строить собственный склад с нуля — можно начать с распределения остатков между несколькими фулфилмент-операторами или складами разных площадок. Смысл простой: если завтра прилетит туда, где хранится весь ваш товар, у вас должен остаться хоть один работающий канал, а не письмо в техподдержку с вопросом про форс-мажор.
Застрахуйте товар отдельно от того, что предлагает площадка. Да, это будет стоить дороже, чем год назад, — риск теперь оценивают трезво, а не как раньше, когда все делали вид, что склад существует вечно. Дороже — не значит бессмысленно. 40 миллионов рублей реальных выплат против 215–280 миллиардов рублей оценённого ущерба — это не компенсация, это утешительный приз. Свою страховку вы хотя бы контролируете сами.
Начните собирать контакты своих покупателей туда, откуда их не заберёт ни одна площадка — телефон, почта, мессенджер, что угодно, лишь бы не только внутренний чат маркетплейса, который отключается вместе с блокировкой карточки. Клиентская база — это единственный актив в этой истории, который принадлежит лично вам, а не арендован.
Теперь посчитайте ещё раз, с доставкой в десять дней и комиссией в треть выручки внутри уравнения. Не в процентах из личного кабинета площадки — в рублях, которые реально осели не у вас. Обычно цифра оказывается больше разницы между вашей нынешней маржой и той, что была бы при прямых продажах. Мы стабильно недооцениваем цену зависимости — ровно до месяца, когда склад, на котором она держалась, оказывается недоступен.
Ozon действительно может нарастить долю. Возможно, даже правда станет крупнейшим маркетплейсом страны — тем самым единственным победителем, о котором все шепчутся. Но окно возможностей, которое сейчас открыто у него, распахнуто и перед вами. Разница лишь в одном: Ozon в своё окно точно влезет. У него есть на это отдел стратегии, юристы и деньги инвесторов.
А у вас есть хотя бы прайс-лист на опт?
Факты по доле рынка, оттоку продавцов, комиссиям, срокам доставки, ценам, страхованию и позициям экспертов — из открытых источников (Eiler, The Moscow Times, Пруфы.рф, WWD, GlobalData, Business Today, Zalando Corporate), проверены поиском на дату публикации.

